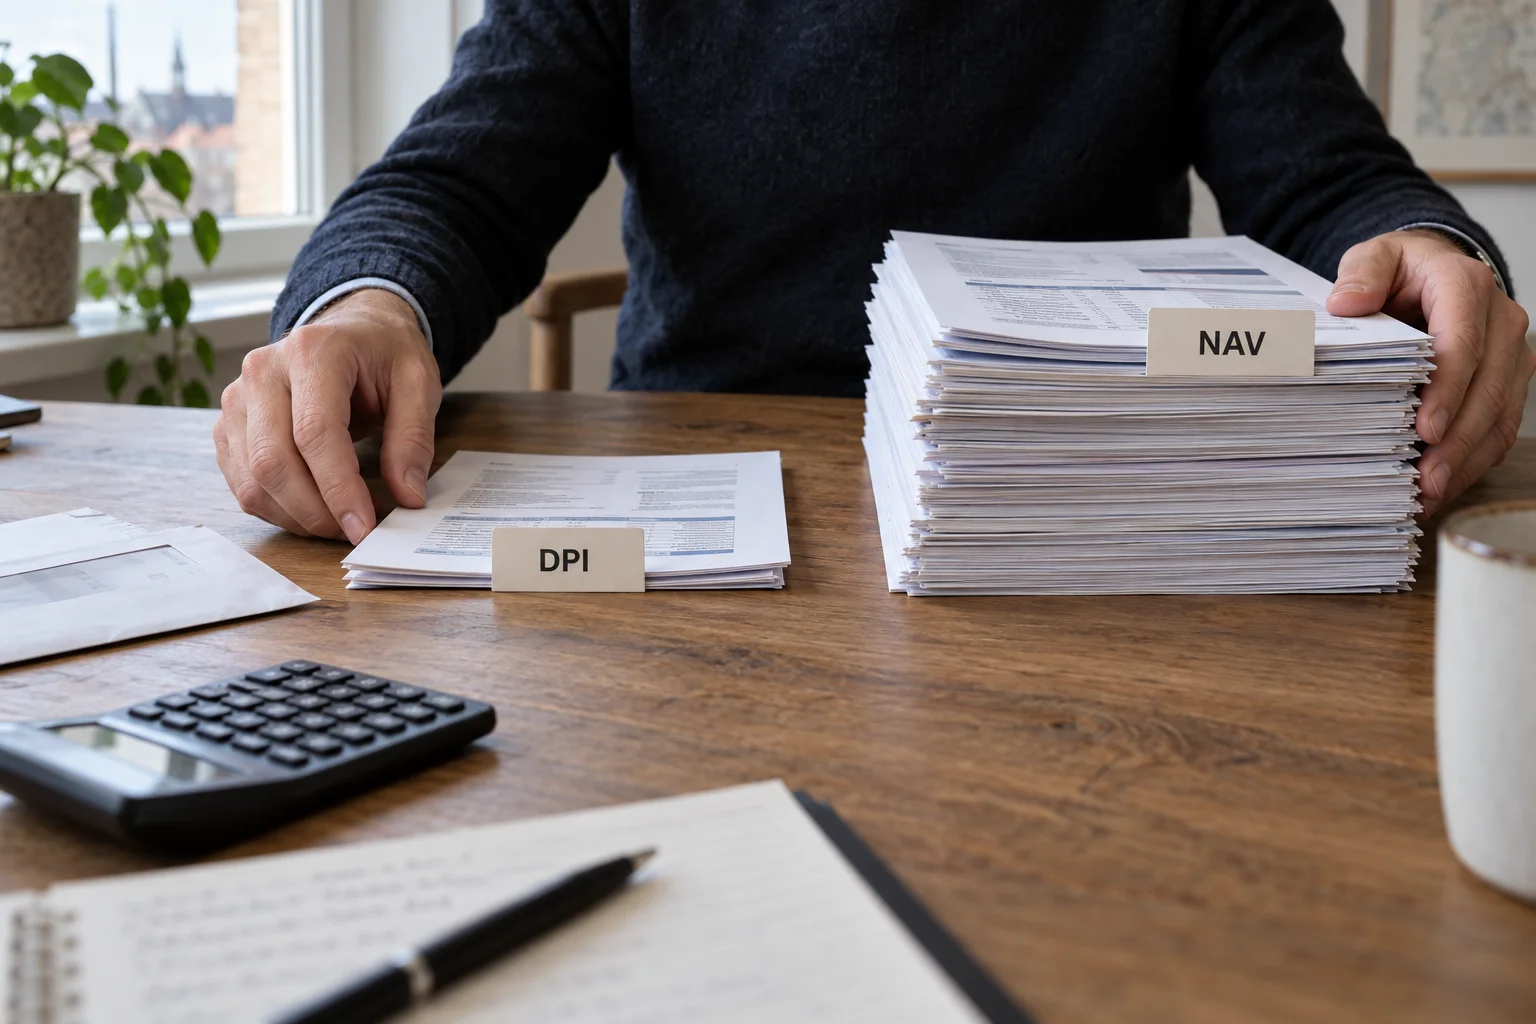
Warum LPs 2025 nach DPI fragen und was die Ausschüttungsflaute heißt
Buyout-Fonds schütten rund 11 Prozent des NAV pro Jahr aus statt früher 29. DPI zeigt, was als Geld zurückkam. Planen Sie mit dem niedrigeren Satz.
 Von Heiko Hubertz, Gründer von Valued6 Min. Lesezeit
Investoren in Private-Equity- und Venture-Fonds sprechen 2025 über DPI, weil das Geld nicht zurückkommt. Der Global Private Equity Report 2025 von Bain & Company, erschienen am 3. März, beziffert die jährlichen Ausschüttungen von Buyout-Fonds auf 11 Prozent des Nettoinventarwerts, gegenüber durchschnittlich 29 Prozent in den Jahren 2014 bis 2017. DPI, Distributions to Paid-In, ist die einzige Kennzahl ohne Schätzung: Sie zählt nur Geld, das angekommen ist. Für private Limited Partners folgt daraus etwas Praktisches. Planen Sie Ihre Liquidität mit dem niedrigeren Ausschüttungssatz, und lesen Sie das Multiple eines Fonds danach, wie viel davon Geld ist und wie viel noch Bewertung des Managers.
Was in den Berichten steht
Bain zählt 29.000 Unternehmen, die Buyout-Fonds noch halten, mit 3,6 Billionen US-Dollar nicht realisiertem Wert. Die Exits haben sich 2024 durchaus verbessert: Bain nennt für Buyouts ein Exit-Volumen von 468 Milliarden US-Dollar, 34 Prozent mehr als im Vorjahr. Gemessen an dem, was die Fonds noch halten, ist das wenig. Das Fundraising über alle privaten Anlageklassen ist im dritten Jahr in Folge gefallen, auf 1,1 Billionen US-Dollar und damit 24 Prozent unter das Vorjahr. Ein Grund dafür ist, dass Investoren auf Geld aus alten Fonds warten, bevor sie neuen zusagen.
Der Global Private Markets Report 2025 von McKinsey, erschienen im Februar, beschreibt dasselbe von der anderen Seite. 2024 überstiegen die Ausschüttungen an Limited Partners erstmals seit 2015 die Kapitalabrufe. Dennoch ist der Rückstau an Unternehmen, die auf einen Exit warten, größer als zu jedem Zeitpunkt seit 2005, und die durchschnittliche Haltedauer bei Buyouts liegt bei 6,7 Jahren gegenüber 5,7 Jahren im Mittel der letzten 20 Jahre. In McKinseys Umfrage unter großen LPs stufen 2,5-mal so viele Befragte wie drei Jahre zuvor DPI als eine der wichtigsten Kennzahlen ein.
Eine Korrektur an der Formel, DPI habe die IRR abgelöst: In derselben Umfrage bleibt die IRR die Kennzahl, die am häufigsten als entscheidend genannt wird. DPI ist daneben aufgerückt. Das ist die genauere Beschreibung und die nützlichere, denn jede der Zahlen beantwortet eine andere Frage.
Ein Fonds, drei Multiples
DPI ist die Summe der Ausschüttungen geteilt durch das eingezahlte Kapital. RVPI ist der verbleibende Wert, also der berichtete NAV des Fonds, geteilt durch das eingezahlte Kapital. TVPI ist die Summe aus beiden.
Angenommen, Sie haben einem Buyout-Fonds des Vintage 2018 250.000 Euro zugesagt. Sieben Jahre später hat der Fonds 240.000 Euro abgerufen und 72.000 Euro ausgeschüttet. Ihr Kapitalkonto weist einen NAV von 336.000 Euro aus.
DPI ist 72.000 geteilt durch 240.000, also 0,30. RVPI ist 336.000 geteilt durch 240.000, also 1,40. TVPI ist 1,70. Der Quartalsbericht stellt die 1,70 nach vorn und eine Netto-IRR, sagen wir 12 Prozent. Beides stimmt. Was auf den ersten Blick nicht zu sehen ist: 82 Prozent der 1,70 bestehen aus Bewertungen und 18 Prozent aus Geld. Nach sieben Jahren haben Sie weniger als ein Drittel dessen zurückerhalten, was Sie eingezahlt haben.
Ob das ein Problem ist, hängt davon ab, zu welchem Preis und wann die verbleibenden Unternehmen verkauft werden. Der Blick auf DPI trennt, was man weiß, von dem, was man erwartet.
Warum die IRR gut aussieht, während das Geld fehlt
Eine Netto-IRR für einen Fonds, der noch Unternehmen hält, behandelt den aktuellen NAV so, als würde er am Berichtsstichtag ausgezahlt. Solange der Manager die Unternehmen mit steigenden oder stabilen Werten führt, senkt ein um ein Jahr verschobener Exit die IRR nur allmählich, und der Bericht sieht weiter nach einem erfolgreichen Fonds aus. Die Verzögerung kostet den LP etwas, das die IRR nicht misst: Das Geld steht nicht zur Verfügung, weder für das nächste Commitment noch für den Abruf eines anderen Fonds noch für irgendetwas sonst.
Es gibt einen zweiten Effekt. Die Bewertungen im NAV setzt der Manager fest, nach Regeln und zum Jahresende mit Prüfung durch den Abschlussprüfer, aber ohne Käufer. Ein Verkauf ist der einzige Test einer Bewertung. Eine lange Phase mit wenigen Verkäufen ist deshalb auch eine Phase, in der ein größerer Teil der berichteten Wertentwicklung ungetestet ist. Das heißt nicht, dass die Bewertungen falsch sind. Es heißt, dass ein TVPI von 1,70 bei einem DPI von 1,20 und ein TVPI von 1,70 bei einem DPI von 0,30 zwei verschiedene Auskünfte sind, und nur eine davon hat ein Käufer geprüft.
Wo DPI in die Irre führt
Für einen jungen Fonds ist DPI der falsche Maßstab. Ein Fonds des Vintage 2022 hat einen DPI von null oder knapp darüber, und so soll es sein. In den ersten Jahren investiert ein Fonds; er hat nichts auszuschütten. DPI zu vergleichen ist innerhalb eines Vintage sinnvoll und etwa ab dem fünften oder sechsten Jahr. Wer einen Manager am DPI des laufenden Fonds im dritten Jahr misst, bestraft genau die Geduld, die diese Anlageklasse verlangt.
DPI sagt auch nichts darüber, woher eine Ausschüttung stammt. Der Verkauf eines Unternehmens an einen Dritten ist eine Quelle. Andere sind üblich geworden, während die Exits stockten: Der Fonds verkauft ein Unternehmen an ein Continuation Vehicle desselben Managers, oder er nimmt einen Kredit auf das Portfolio auf und schüttet ihn aus, oder ein Portfoliounternehmen verschuldet sich, um eine Dividende zu zahlen. All das bringt dem LP Geld und erhöht den DPI. Im zweiten und dritten Fall bleiben die Unternehmen im Fonds mit mehr Schulden zurück. Wenn eine Ausschüttungsmitteilung kommt, lohnt es sich nachzulesen, welcher Fall vorliegt. Bei einer Continuation-Transaktion haben Sie in der Regel die Wahl, das Geld zu nehmen oder in das neue Vehikel zu wechseln, mit einer Frist, und diese Wahl verdient mehr Aufmerksamkeit als eine Routinemitteilung.
Und ein früh hoher DPI kann ein einzelner glücklicher Exit sein. Er sagt, was geschehen ist, und nicht, was das verbleibende Portfolio wert ist.
Was das für Ihre eigene Planung heißt
Erstens die Ausschüttungsannahme. Wenn Ihr Liquiditätsplan vorsieht, dass alte Fonds die Abrufe neuer bezahlen, prüfen Sie den Satz, den Sie unterstellt haben. Auf das Beispiel angewandt wären 29 Prozent eines NAV von 336.000 Euro rund 97.000 Euro im Jahr; 11 Prozent sind rund 37.000 Euro. Das sind Branchendurchschnitte für Buyout-Fonds und keine Prognose für einen einzelnen Fonds, aber die Lücke von 60.000 Euro im Jahr bei einer einzigen Position zeigt die Größenordnung. Warum Ausschüttungen für Abrufe gar nicht eingeplant werden sollten, haben wir in Liquidität für Kapitalabrufe planen beschrieben; dieses Jahr liefert das Anschauungsmaterial.
Zweitens der Zeitpunkt. Bei einem Commitment aus dem Jahr 2018 haben Sie vielleicht damit geplant, dass der größte Teil des Geldes zwischen dem fünften und dem neunten Jahr zurückkommt. Bei Haltedauern, die ein Jahr über dem langfristigen Mittel liegen, verschiebt sich dieses Fenster, und mit ihm der früheste Termin, zu dem das Geld in den nächsten Fonds fließen kann. Ob der Marktschock vom April die Exits weiter verzögert, werden die Berichte für das zweite und dritte Quartal zeigen. Ein Plan sollte nicht unterstellen, dass er es nicht tut.
Drittens das nächste Commitment. Wenn ein Manager einen neuen Fonds auflegt, lassen Sie sich DPI, RVPI und TVPI jedes früheren Fonds einzeln nennen, mit Vintage. Ein Manager, dessen Fonds von vor sieben oder acht Jahren weniger als die Hälfte des eingezahlten Kapitals zurückgegeben hat, kann trotzdem ein guter Manager sein. Sie sollten die Erklärung hören, bevor Sie zeichnen, und Sie sollten wissen, dass Ihre eigenen Ausschüttungen aus diesem früheren Fonds vermutlich ein Teil dessen sind, womit Sie den neuen bezahlen wollten.
Zuletzt: Nehmen Sie die Aufteilung selbst vor. Schreiben Sie für jeden Fonds eingezahltes Kapital, Ausschüttungen und NAV nebeneinander, mit dem Stichtag des NAV, und berechnen Sie die drei Multiples aus Ihren eigenen Buchungen. Die Zahlen im Bericht gelten für den Fonds insgesamt; Ihre können abweichen, wenn Sie zu einem späteren Closing beigetreten sind oder Ausgleichszinsen gezahlt haben. Die Summe über alle Fonds ergibt einen Portfolio-DPI, und diese eine Zahl sagt, wie viel von Ihrem illiquiden Portfolio bisher zurückgekommen ist.
Weitere Artikel
Drittes Quartal 2026: was sich für Euro-Anleger bewegt hat
Aktien schlossen das Quartal fast dort, wo sie begannen. Renditen nicht: Die zehnjährige Bundesanleihe stieg von 2,93 auf 3,64 Prozent, EZB und Fed erhöhten.Fragen ans eigene Portfolio: Valueds Lesezugriff für ChatGPT
Ab heute kann ChatGPT den Workspace lesen, den Sie in Valued freigeben, und die Seite hinter jeder Antwort nennen. Ändern, hochladen, löschen kann es nichts.Jahressteuerbescheinigung je Depot: was die Zeilen bedeuten
Jede Bank rechnet die Abgeltungsteuer, als wäre sie Ihre einzige. Bei mehreren Depots kostet das Geld, bis Anlage KAP und Verlustbescheinigung es korrigieren.