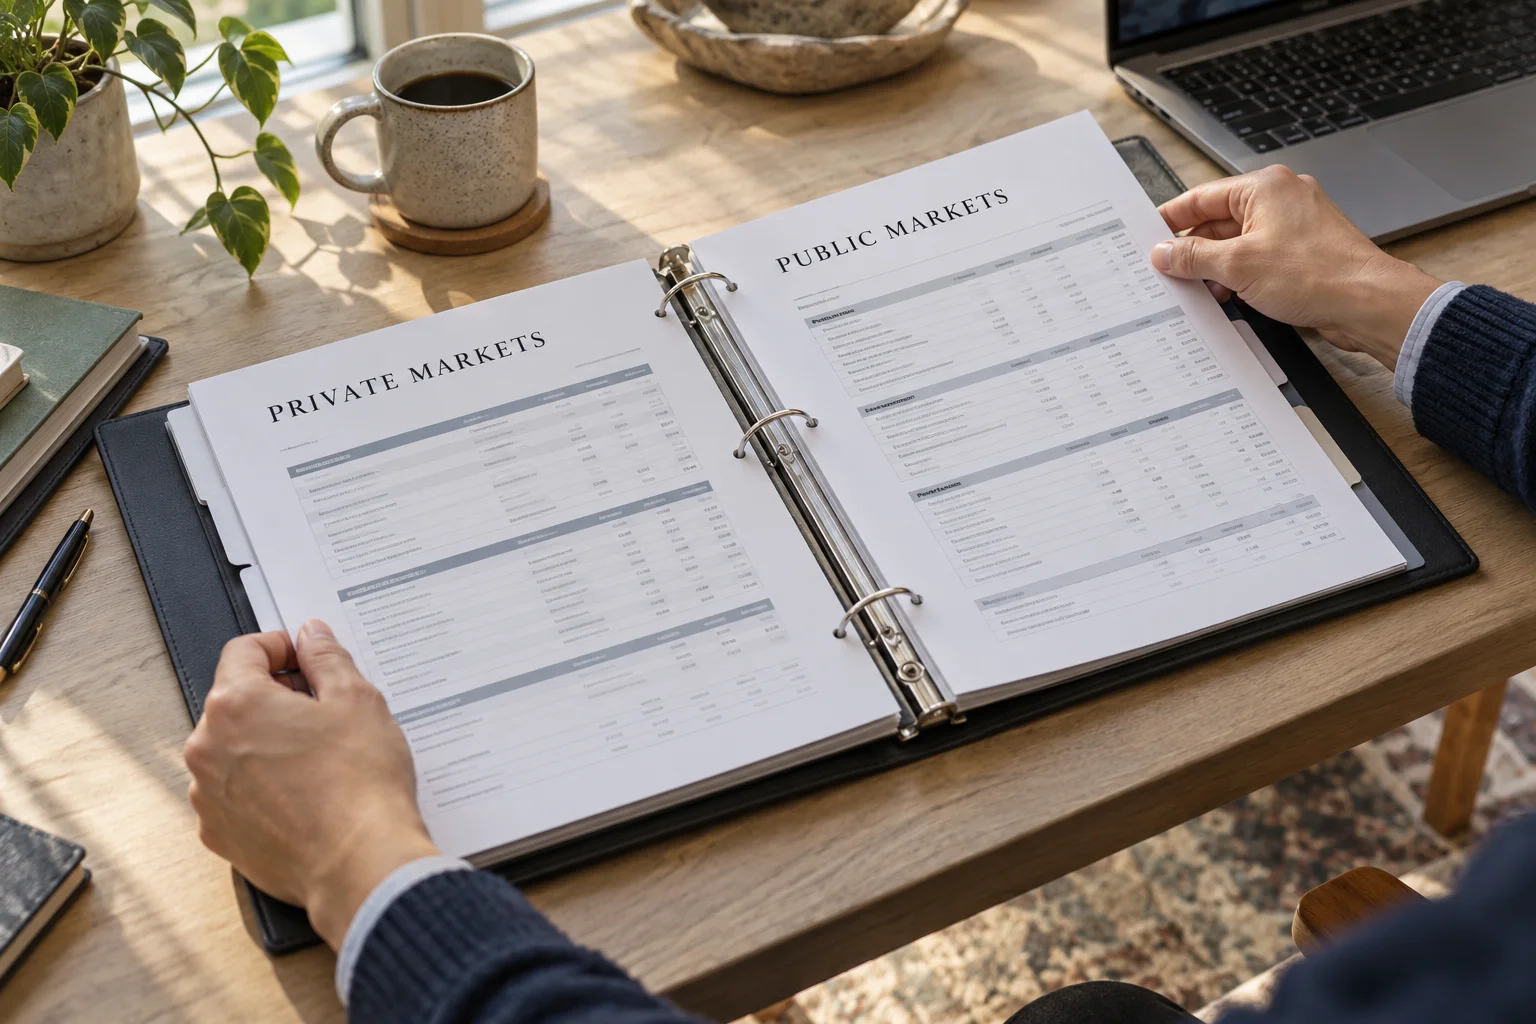
Private und börsennotierte Anlagen gehören in ein Portfolio
Private Beteiligungen sind Aktienrisiko mit verzögerter Bewertung. Ihr Anteil folgt aus dem Liquiditätsbedarf, nicht aus einer erhofften Prämie.
 Von Heiko Hubertz, Gründer von Valued6 Min. Lesezeit
Wer ein Wertpapierdepot, einige Fonds-Commitments und ein paar direkte Beteiligungen hält, führt meist zwei Zahlenwerke: den Bericht der Bank für den liquiden Teil, eine Tabelle für den Rest. Diese Trennung verdeckt das Wesentliche. Private Beteiligungen sind überwiegend Aktienrisiko, das verspätet und geglättet ausgewiesen wird, sie greifen auf dieselbe Liquidität zu wie alles andere, und ihr Anteil am Ganzen lässt sich nur gegen den liquiden Teil beurteilen. Wie viel eines Portfolios privat sein darf, folgt aus dem Liquiditätsbedarf des Investors und nicht aus einer Illiquiditätsprämie, die es geben mag oder auch nicht.
Gibt es eine Illiquiditätsprämie?
Die Illiquiditätsprämie ist die Mehrrendite, die ein Investor dafür erhalten soll, dass er Geld zehn Jahre bindet. Sie ist das Standardargument für private Märkte, und die Belege dafür sind gemischt.
Dafür spricht: Harris, Jenkinson und Kaplan haben knapp 1.400 amerikanische Fonds untersucht und festgestellt, dass Buyout-Fonds den S&P 500 im Durchschnitt um mehr als 3 Prozent pro Jahr übertroffen hatten. In denselben Daten lagen Venture-Fonds in den 1990er-Jahren vor börsennotierten Aktien und in den 2000er-Jahren dahinter (NBER Working Paper 17874, später im Journal of Finance erschienen). Dagegen spricht: Ilmanen, Chandra und McQuinn von AQR fanden, dass der realisierte und der erwartete Vorsprung von Private Equity gegenüber günstigeren börsennotierten Vergleichsanlagen im Zeitverlauf abnimmt. Sie vermuten, dass Investoren eine kleinere Prämie hinnehmen, weil sie die geglättet ausgewiesenen Renditen illiquider Anlagen schätzen (Demystifying Illiquid Assets, Journal of Alternative Investments).
Beide Studien beschreiben Durchschnitte institutioneller Portfolios in den USA. Ein privater Investor mit fünf Fonds hält nicht den Durchschnitt, zahlt dieselben oder höhere Gebühren und kommt in die Fonds, die den Schnitt gehoben haben, womöglich nicht hinein. Wir würden die Prämie als offene Frage behandeln. Private Märkte haben aus anderen Gründen einen Platz im Portfolio: Zugang zu Unternehmen, die nicht börsennotiert sind, Manager, die ein Geschäft verändern können, und für Business Angels die Arbeit selbst. Ein Plan, der nur aufgeht, wenn private Anlagen drei Punkte mehr bringen als Aktien, ruht auf etwas, das niemand zusagen kann.
Warum wirken private Beteiligungen ruhiger, als sie sind?
Eine Aktie hat jede Sekunde einen Kurs. Ein Fondsanteil wird viermal im Jahr vom Manager bewertet, anhand vergleichbarer Unternehmen und jüngerer Finanzierungsrunden, und der Bericht kommt Wochen nach Quartalsende. Eine direkte Beteiligung an einem Start-up steht oft zum Preis der letzten Runde im Bestand, bis die nächste kommt.
Die Folge: Private Beteiligungen scheinen wenig zu schwanken und sich unabhängig vom Aktienmarkt zu bewegen. Beides ist keine Eigenschaft der Unternehmen. Ein Softwareunternehmen im Besitz eines Buyout-Fonds hängt an derselben Konjunktur und denselben Zinsen wie sein börsennotierter Wettbewerber. Seine Bewertung folgt nur später und in kleineren Schritten, weil Bewerter mitteln und abwarten. Die AQR-Autoren sagen es deutlich: Geglättete Renditen unterzeichnen das wirtschaftliche Risiko.
Getrennt betrachtet entstehen daraus zwei Fehler. Bei fallenden Märkten schaut der Investor ins Depot, sieht den Verlust und tröstet sich mit dem privaten Teil, der sich „gehalten“ hat. Zwei Quartale später ziehen die Fondsberichte nach. Und in einer Allokationsrechnung lassen niedrige gemessene Schwankung und niedrige Korrelation private Anlagen wie einen Diversifikator aussehen, was ihren Anteil nach oben treibt. Den ersten Effekt haben wir nach dem Zollschock im April 2025 beschrieben.
Zusammen betrachtet ist die ehrliche Arbeitsannahme einfach: Zählen Sie Private Equity und Venture zu den Aktien, wenn Sie fragen, wie viel Aktienrisiko Sie tragen.
Was haben beide Seiten in der Liquidität miteinander zu tun?
Die private Seite stellt Ansprüche an die liquide. Ein offenes Commitment ist das Versprechen, kurzfristig zu zahlen, oft binnen zehn Bankarbeitstagen, und das Geld dafür liegt im Depot oder auf dem Konto. Ausschüttungen fließen in die andere Richtung, zu Zeitpunkten, die niemand steuert.
Ein Beispiel mit erfundenen Zahlen. Ein Portfolio von 5 Millionen Euro besteht aus 2 Millionen in Fondsanteilen und direkten Beteiligungen zu ihren zuletzt gemeldeten Werten, 2 Millionen in Aktien und 1 Million in Anleihen und Liquidität. Die offenen Commitments betragen 800.000 Euro. Der private Anteil liegt bei 40 Prozent, die offenen Commitments machen 27 Prozent der liquiden Mittel aus.
Die Aktien fallen um 35 Prozent. Der liquide Teil beträgt jetzt 2,3 Millionen Euro. Der private Teil steht weiter mit 2 Millionen im Bericht, sein Anteil ist also ohne einen einzigen Kauf auf 47 Prozent gestiegen. Die offenen Commitments entsprechen nun 35 Prozent der liquiden Mittel, und in solchen Phasen bleiben Ausschüttungen eher aus, während die Abrufe weiterlaufen. Braucht der Investor außerdem 150.000 Euro im Jahr zum Leben, ist die Million in Anleihen und Liquidität durch die offenen Commitments und ein Jahr Ausgaben verplant. Danach müssen Aktien zu gedrückten Kursen verkauft werden.
Nichts davon ist dem Bericht der Bank oder der Fondstabelle allein zu entnehmen. Es zeigt sich, wenn beides in einer Tabelle steht und die Commitments daneben.
Wie sehen die Gebühren nebeneinander aus?
Ein typischer Fonds berechnet während der Investitionsphase eine Verwaltungsgebühr von rund 2 Prozent pro Jahr auf das Commitment und einen Carried Interest von 20 Prozent des Gewinns oberhalb einer Mindestverzinsung. Bei einem Commitment von 250.000 Euro summieren sich fünf Jahre Verwaltungsgebühr auf 25.000 Euro, ein Zehntel des Commitments, noch vor jedem Carry. Ein Indexfonds mit Kosten von beispielsweise 0,2 Prozent berechnet auf denselben Betrag in derselben Zeit 2.500 Euro.
Dieser Abstand ist kein Argument gegen Fonds. Er ist die Hürde, die der Manager nehmen muss, bevor der Investor besser dasteht als mit dem Index, und er ist der Grund, Nettozahlen mit Nettozahlen zu vergleichen: den Netto-IRR und das TVPI des Fonds nach allen Gebühren mit dem, was dieselben Zahlungsströme in einem Aktienindex gebracht hätten. Diesen Vergleich kann nur ein Portfolio anstellen, das beide Seiten enthält.
Welcher private Anteil ist vertretbar, und für wen?
Eine Zahl, die für alle passt, gibt es nicht, und wir geben keine Anlageberatung. Die Frage lässt sich aber in drei Prüfungen übersetzen, die jeder mit den eigenen Zahlen durchführen kann.
Die erste ist die Ausgabenprüfung: Was brauchen Sie in den nächsten fünf Jahren aus dem Portfolio, einschließlich Steuern und absehbarer Anschaffungen? Dieser Betrag sollte liquide sein und nicht in Aktien stecken. Die zweite ist die Abrufprüfung: Lassen sich nach einem Rückgang des Aktienportfolios um 35 bis 40 Prozent noch alle offenen Commitments bedienen, ohne Aktien im Tief zu verkaufen? Die dritte ist die Geduldsprüfung: Private Beteiligungen geben Geld nach ihrem eigenen Zeitplan zurück. Darin sollte also nur Geld liegen, das zehn Jahre oder länger liegen bleiben kann.
Ein Unternehmer, der seine Firma verkauft hat, von einem Bruchteil des Erlöses lebt und die Branche versteht, besteht alle drei auch mit der Hälfte des Portfolios in privaten Beteiligungen. Wer von den Erträgen des Portfolios lebt oder wessen Vermögen überwiegend in einer Immobilie steckt, fällt womöglich schon bei 15 Prozent durch die Abrufprüfung. Beim ersten Investor kommt die Grenze aus der Konzentration auf eine Risikoart, beim zweiten aus der Liquidität. Wie man innerhalb solcher Grenzen steuert, wenn das halbe Portfolio nicht handelbar ist, beschreibt unser Beitrag zum Rebalancing mit illiquiden Anlagen.
Der praktische Schritt ist, beide Seiten einmal in eine Tabelle zu bringen: Depots zu aktuellen Kursen, Fondsanteile zum zuletzt gemeldeten NAV mit dessen Datum, direkte Beteiligungen zur letzten Runde, offene Commitments in einer eigenen Spalte. Wir haben Valued gebaut, um diesen Bestand aus den Dokumenten selbst zu führen, aber die erste Fassung kann eine Tabelle und ein Nachmittag sein. Auf die Datumsangaben neben den privaten Werten kommt es an: Sie sagen Ihnen, wie alt der ruhige Teil Ihres Portfolios ist.
Weitere Artikel
Drittes Quartal 2026: was sich für Euro-Anleger bewegt hat
Aktien schlossen das Quartal fast dort, wo sie begannen. Renditen nicht: Die zehnjährige Bundesanleihe stieg von 2,93 auf 3,64 Prozent, EZB und Fed erhöhten.Fragen ans eigene Portfolio: Valueds Lesezugriff für ChatGPT
Ab heute kann ChatGPT den Workspace lesen, den Sie in Valued freigeben, und die Seite hinter jeder Antwort nennen. Ändern, hochladen, löschen kann es nichts.Jahressteuerbescheinigung je Depot: was die Zeilen bedeuten
Jede Bank rechnet die Abgeltungsteuer, als wäre sie Ihre einzige. Bei mehreren Depots kostet das Geld, bis Anlage KAP und Verlustbescheinigung es korrigieren.