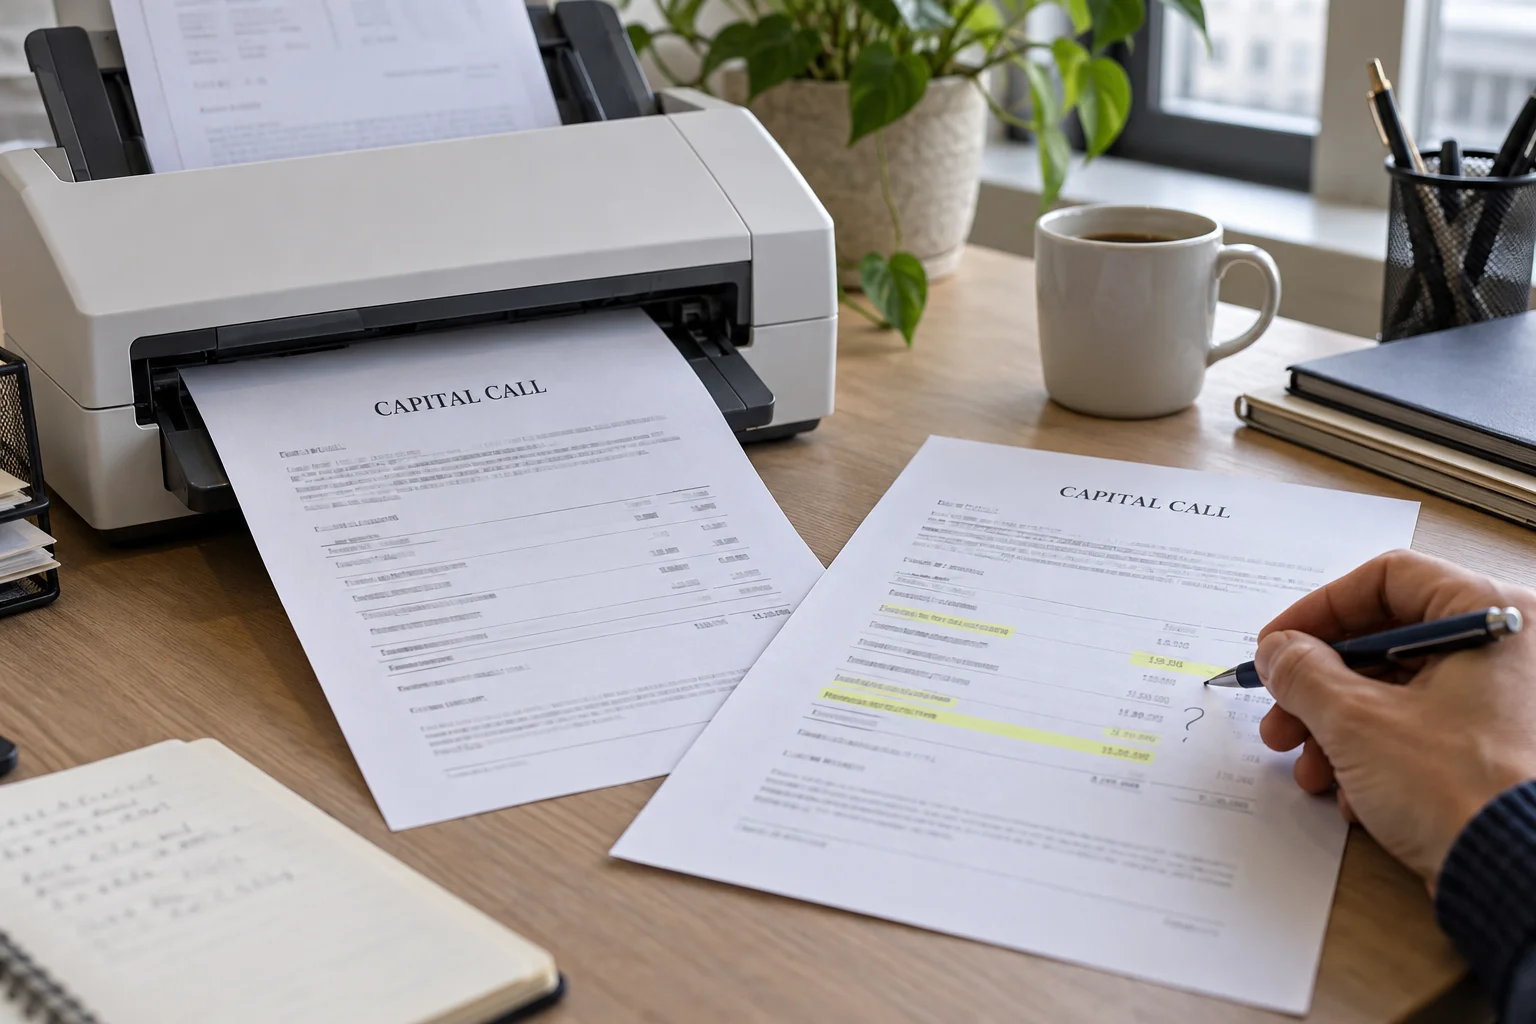
Was KI in einem Kapitalabruf richtig liest und wo sie scheitert
Sprachmodelle lesen saubere Kapitalabrufe gut. Sie scheitern an Scans, Verrechnungen, rückrufbaren Ausschüttungen und Gebühren außerhalb des Commitments.
 Von Heiko Hubertz, Gründer von Valued5 Min. Lesezeit
Ein aktuelles Sprachmodell liest einen sauber erzeugten Kapitalabruf fast immer richtig: den Fonds, den Betrag, die Fälligkeit, die Bankverbindung. Falsch liegt es selten bei einer Ziffer. Falsch liegt es bei der Bedeutung eines Betrags: ob eine Zahl ein Abruf ist oder eine verrechnete Zahlung, ob sie das verringert, was Sie dem Fonds noch schulden, ob sie Ihnen gehört oder dem ganzen Fonds. Solche Fehler sehen auf dem Papier plausibel aus. Deshalb braucht jede ausgelesene Zahl eine mechanische Prüfung und danach einen Menschen, der sie freigibt.
Wir bauen Software, die diese Dokumente täglich liest. Das hier ist ein Bericht aus der Werkstatt und keine Prognose.
Was lesen Sprachmodelle zuverlässig?
Ein Kapitalabruf, der das System des Fondsadministrators als digitales PDF verlassen hat, ist ein leichtes Dokument. Zwei Seiten, eine Tabelle, fünf oder sechs Zahlen, auf die es ankommt. Modelle erkennen Fonds und Investor, finden Abrufbetrag, Fälligkeit und Währung und unterscheiden einen Abruf von einer Ausschüttung. Das gelingt bei Layouts, die sie nie gesehen haben, auf Deutsch, Englisch oder Französisch, und ohne eigene Vorlage je Administrator. Genau diese Vorlagen haben die vorige Generation von Auslese-Werkzeugen teuer im Unterhalt gemacht.
Quartalsberichte sind länger und trotzdem gut zu bewältigen. Ein Modell findet in einem PDF mit achtzig Seiten das Kapitalkonto, liest NAV, eingezahltes Kapital und bisherige Ausschüttungen und listet die Portfoliounternehmen mit ihren Bewertungen auf. Wer unseren Beitrag darüber kennt, wie man einen Quartalsbericht liest, sucht selbst nach denselben Zeilen.
Das Lesen an sich ist bei sauberen Dokumenten also nicht mehr das Problem. Schwierig wird es an sechs Stellen.
Wo scheitert es?
Scans und Fotos
Ein Abruf, der ausgedruckt, unterschrieben, eingescannt und per E-Mail verschickt wurde, ist ein Bild von Text. Das Modell muss erst Zeichen erkennen, bevor es sie verstehen kann. Aus einer 1 wird eine 7, aus einer 3 eine 8, ein Stempel verdeckt die letzten Stellen des Betrags. Dazu kommen die Zahlenformate: 1.250,00 auf einem deutschen und 1,250.00 auf einem britischen Schreiben sind derselbe Betrag, und auf einem schiefen Scan liegen Komma und Punkt wenige Pixel auseinander. Das Tückische an diesen Fehlern ist, dass sie still sind. 37.500 Euro und 87.500 Euro sind beides völlig vernünftige Abrufe.
Verrechnete Beträge
Fonds verrechnen häufig eine Ausschüttung mit einem Abruf. Im Schreiben steht dann: Abruf 50.000 Euro, Ausschüttung 20.000 Euro, bitte überweisen Sie 30.000 Euro. Die größte, fett gedruckte Zahl auf der Seite ist die 30.000, und genau sie darf nicht gebucht werden. Als Abruf über 30.000 gebucht, ist Ihr eingezahltes Kapital um 20.000 zu niedrig, Ihre Ausschüttungen sind um 20.000 zu niedrig, und DPI wie TVPI stimmen von diesem Tag an nicht mehr, obwohl der Kontoauszug perfekt passt. Ein Modell, das auf Verrechnungen achten soll, findet sie meist. Eines ohne diesen Hinweis nimmt oft den Überweisungsbetrag.
Rückrufbare Ausschüttungen
Manche Ausschüttungen kann der Fonds erneut abrufen. Das steht in einem Satz oder einer Fußnote, nicht in der Tabelle. Angenommen, Sie haben 500.000 Euro zugesagt und 300.000 eingezahlt, Ihr offenes Commitment beträgt also 200.000. Nun kommt eine Ausschüttung über 40.000, davon 25.000 rückrufbar. Ihr offenes Commitment liegt jetzt bei 225.000, und auf dieser Zahl beruht Ihre Liquiditätsplanung. Wer die Fußnote überliest, plant mit 25.000 zu wenig.
Gebühren innerhalb oder außerhalb des Commitments
Ob die Verwaltungsgebühr auf das Commitment angerechnet wird, regelt der Gesellschaftsvertrag des Fonds, und der Abruf wiederholt es nicht unbedingt. Eine Gebühr außerhalb des Commitments ist Geld, das Sie zahlen, ohne dass der Fonds danach weniger abrufen dürfte. Ein zweiter Fall sind Ausgleichszinsen: Wer bei einem späteren Closing beitritt, zahlt denen Zinsen, die früher dabei waren. Ein Abruf über 52.300 Euro kann aus 50.000 Abruf und 2.300 Ausgleichszinsen bestehen, und nur die 50.000 sind eingezahltes Kapital. Das Modell liest beide Zahlen richtig und muss trotzdem entscheiden, was jede von ihnen ist.
Wessen Zahl, und für welchen Zeitraum
Ein Quartalsbericht nennt auf Seite drei den NAV des Fonds und auf Seite sechzig Ihren Anteil daran. Er zeigt die Ausschüttungen des Quartals neben denen seit Auflage. Ein Modell, das 180 Millionen Euro als Ihren NAV zurückgibt, hat die Zahl fehlerfrei gelesen. Dasselbe gilt für „bisher abgerufen“: Auf manchen Schreiben ist der aktuelle Abruf darin enthalten, auf anderen nicht.
Was nicht im Dokument steht
Im Abruf steht Ihr eigenes Buch nicht. Das Modell kann zwei Seiten nicht entnehmen, dass Sie 500.000 Euro zugesagt haben, dass dies der siebte Abruf ist oder dass dasselbe Schreiben am vergangenen Dienstag per E-Mail kam und längst gebucht wurde.
Welche Prüfungen fangen eine falsche Zahl ab?
Fondsdokumente haben eine nützliche Eigenschaft: Sie sind redundant. Ein Abruf nennt seine Bestandteile und deren Summe, meist auch den kumulierten Stand. Das erlaubt Prüfungen, die nicht davon abhängen, dass das Modell recht hat.
Die erste ist die Arithmetik: Abrufbetrag plus Ausgleich plus Vorauszahlung müssen den fälligen Gesamtbetrag ergeben. Eine falsch gelesene Ziffer zerstört diese Summe fast immer. Die zweite ist die Kontinuität: Der im Schreiben genannte bisher abgerufene Betrag muss dem entsprechen, was Ihr Bestand vorher auswies, plus diesem Abruf, und nichts darf das Commitment übersteigen, es sei denn, rückrufbare Beträge erklären es. Die dritte ist die Identität: Das Dokument wird einem Fonds zugeordnet, den Sie halten, und ein unbekannter Name wird als neue Position vorgeschlagen, nie stillschweigend mit einer ähnlich klingenden zusammengelegt. Währung und Datum gehören zusammen, weil das Valutadatum den Wechselkurs bestimmt. Und ein bereits gebuchtes Dokument muss als Dublette erkannt werden.
Das sind die Prüfungen, die Valued ausführt, bevor ein Vorschlag beim Nutzer ankommt. Beschrieben sind sie auf unserer Seite zur Dokumentenprüfung. Sie fangen den Scanfehler ab und die meisten Verrechnungsfehler. Alles fangen sie nicht ab. Ein Schreiben, das in sich stimmig und falsch eingeordnet ist, etwa die Gebühr außerhalb des Commitments, besteht die Arithmetik.
Warum gibt trotzdem ein Mensch jede Zahl frei?
Für die verbleibenden Fehler braucht es Wissen, das im Dokument nicht steht: den Side Letter, die Klausel im Gesellschaftsvertrag, das Telefonat, in dem der Manager die Verrechnung angekündigt hat. Der Investor hat dieses Wissen, das Modell hat es nicht. Steht die Zahl neben der Stelle im PDF, aus der sie stammt, dauert die Bestätigung Sekunden. Diese Minute kostet wenig gegenüber einem falschen offenen Commitment, das auffällt, wenn die Bank danach fragt.
Es gibt einen zweiten, weniger technischen Grund. Eine Buchung ist eine Aussage über das eigene Geld. Wir meinen, dass eine solche Aussage von dem Menschen kommen sollte, dem das Geld gehört, und dass Software sie vorbereitet und sagt, woher jede Zahl stammt.
Standardisierung wird das Problem so bald nicht lösen. Die Institutional Limited Partners Association hat 2025 eine überarbeitete Vorlage für Kapitalabrufe und Ausschüttungen veröffentlicht, die jene von 2011 ablöst. Gedacht ist sie für Fonds, die ab dem ersten Quartal 2026 oder 2027 aufgelegt werden, je nachdem, welche weiteren ILPA-Vorlagen der Fonds übernimmt. Bestehende Fonds behalten ihre eigenen Layouts, und ein Fonds läuft zehn Jahre oder länger.
Wenn Sie ein Werkzeug testen wollen, das Fondsdokumente zu lesen verspricht, unseres eingeschlossen, nehmen Sie nicht das sauberste Schreiben aus Ihrem Ordner. Nehmen Sie ein gescanntes, ein verrechnetes und eine Ausschüttung mit rückrufbarem Anteil, und achten Sie darauf, auf welche der drei Besonderheiten es Sie hinweist.
Quellen
Weitere Artikel
Drittes Quartal 2026: was sich für Euro-Anleger bewegt hat
Aktien schlossen das Quartal fast dort, wo sie begannen. Renditen nicht: Die zehnjährige Bundesanleihe stieg von 2,93 auf 3,64 Prozent, EZB und Fed erhöhten.Fragen ans eigene Portfolio: Valueds Lesezugriff für ChatGPT
Ab heute kann ChatGPT den Workspace lesen, den Sie in Valued freigeben, und die Seite hinter jeder Antwort nennen. Ändern, hochladen, löschen kann es nichts.Jahressteuerbescheinigung je Depot: was die Zeilen bedeuten
Jede Bank rechnet die Abgeltungsteuer, als wäre sie Ihre einzige. Bei mehreren Depots kostet das Geld, bis Anlage KAP und Verlustbescheinigung es korrigieren.